
利用サービスを区別する
グループウェア標準機能と別サービスの契約を確認します。
根拠1を確認結論は、申請IDと書式版、金額分岐、合議の必要人数、不在時処理、最終決裁、証憑、会計伝票を一件で追うことです。自動承認を人が証憑を見た証拠と扱いません。
J-MOTTO経費ワークフロー運用相談ガイド
J-MOTTOグループウェアのワークフローは申請書式ごとに権限と経路を設定し、金額条件の分岐、合議、不在時処理を扱えます。別の「J-MOTTOワークフロー」サービスと混同せず、現在の契約と実画面を先に確認します。
公式情報は金額条件による経路自動分岐、合議、決裁種別、不在時の自動承認と通知を案内しています。自動承認の適用範囲は会社の規程・設定に沿って確認し、経費採否と会計処理を省きません。
EVIDENCE & DECISION
J-MOTTOのグループウェア機能、別ワークフローサービス、FAQを確認します。
サービス契約表に根拠がそろわないと、グループウェアと別サービスの確認が担当者任せになります。対策は「契約と実画面を照合する」ことです。
合議・決裁履歴表に根拠がそろわないと、合議と決裁種別の確認が担当者任せになります。対策は「必要な全承認を記録する」ことです。
証憑採否表に根拠がそろわないと、領収書と会社採否の確認が担当者任せになります。対策は「証憑と申請金額を照合する」ことです。
月次監査例外表に根拠がそろわないと、月次監査と受入れの確認が担当者任せになります。対策は「例外を会社が受け入れる」ことです。
VISUAL GUIDE
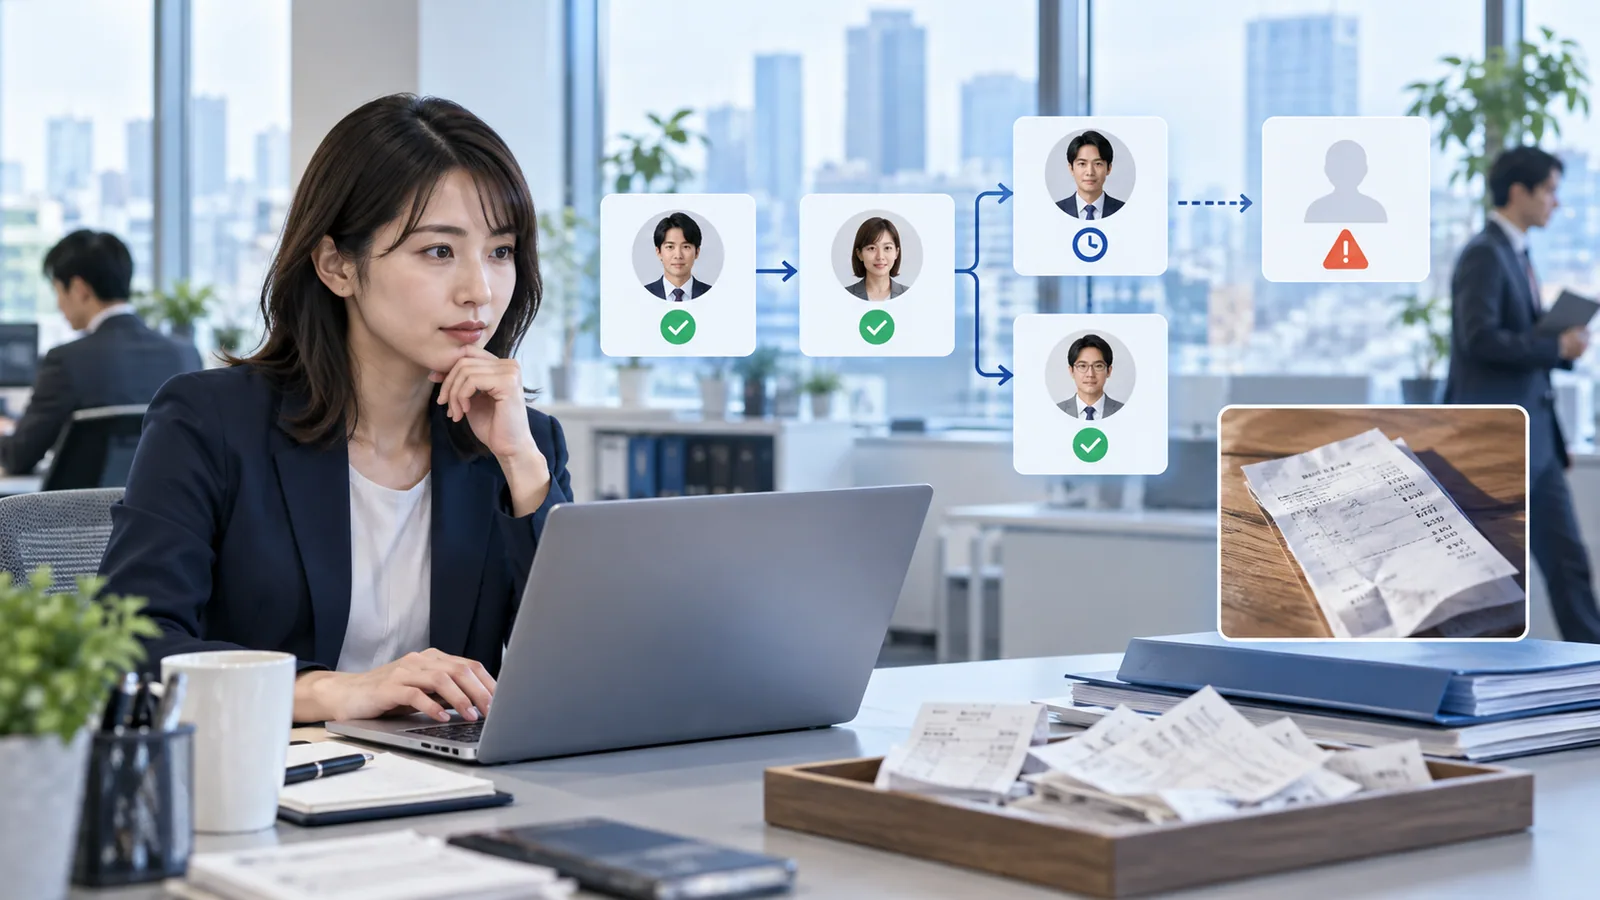
自動処理と会社の実判断、会計結果を分けます。
注意したいのは「異なるJ-MOTTOワークフローを混同する」ことです。J-MOTTOにはグループウェアのワークフロー機能と別のJ-MOTTOワークフローサービスがあります。
注意したいのは「一人の承認を全員の合議完了とみなす」ことです。合議の承認人数と決裁種別を設定版で確認します。
注意したいのは「自動承認済みの経費を無条件で採用する」ことです。領収書の日付・金額・取引先と業務目的を確認し、会社が経費の採否を決めます。
注意したいのは「自動承認件数だけを管理する」ことです。月次は不在自動承認の適用妥当性、合議滞留、証憑不足、会計未処理を分けて報告します。
契約と実画面を照合する。管理者が利用サービスを確定。
書式単位の権限を点検する。会社が書式別権限を承認。
閾値直下・同額・直上を試す。経理が税込・税抜と閾値を指定。
必要な全承認を記録する。上長が必要人数と代替者を決定。
会社規程と自動承認の適用を照合する。会社が対象条件と停止を決定。
通知と実際の承認を比較する。責任者が代替承認を決定。
J-MOTTOにはグループウェアのワークフロー機能と別のJ-MOTTOワークフローサービスがあります。どちらを使うか先に固定します。
一方の機能を他方で使えると約束しません。料金、フォーム、データ移行の条件を契約で確認します。
書式ごとのアクセス権と申請経路を会社が決めます。交通費、交際費、支払依頼を用途別に分けます。
異動後の旧部署書式や退職者の閲覧権限を停止します。旧申請に使った版は残します。
合計金額などで経路が分岐する場合、税込・税抜と明細合計の扱いを規程で固定します。境界値を試験します。
分割申請で承認上限を迂回していないか確認します。金額修正後は経路を再評価します。
合議の承認人数と決裁種別を設定版で確認します。回覧や通知、途中承認は最終決裁に数えません。
合議者が不在の場合の代替権限を会社が決めます。承認が必要な枝を残したまま完了にしません。
不在時の自動承認は、実行時点の対象書式、金額、期間、設定版と実行ログを会社規程へ照合します。後から設定を直しても、その自動承認が適切だった件数へは戻しません。
人の判断が必要な案件は対象から外し、制御できなければ自動承認を停止します。既処理分は会社が再点検し、必要な差戻し・再承認を実行します。元の適否、是正内容、再承認結果は別記します。
申請時のメール通知は承認者の気付きに使います。未着、誤宛先、未処理を申請履歴で確認します。
通知後に承認者が不在となった案件は当初期限と代替処理を記録します。期限後完了を期限内率へ戻しません。
領収書の日付・金額・取引先と業務目的を確認し、会社が経費の採否を決めます。自動承認の有無と採否は別です。
私用や領収書不足は保留又は対象外確定に分けます。税務判断は税理士と会社へ戻します。
差戻しで金額が変わると、承認経路や合議人数も変わり得ます。旧新版を結び、再申請後の必要承認を確認します。
差戻しを完了率へ含めません。旧版の印鑑イメージだけを新申請の証拠にしません。
J-MOTTOから会計へどう渡すかは自社構成を確認します。手入力、CSV、別システムのどれでも伝票番号を申請へ戻します。
決裁済みでも会計未処理なら未完了とします。取消や返金も元申請へ関連付けます。結果確認率は失敗理由の把握も含み、会計完了率ではありません。計上済み・未処理・未確認の件数を別記します。
月次は不在自動承認の適用妥当性、合議滞留、証憑不足、会計未処理を分けて報告します。
各例外の担当者、当初期限、会社回答と根拠を残します。不適切な自動承認は設定修正と既処理の再点検を行います。
各拠点が取引事実と証憑を確認し、名古屋本社が分岐、合議、不在処理と経費採否を受け入れます。
代行先は設定版、自動承認ログ、未承認、会計差を整理します。
会社は取引事実、規程、権限、科目・税の方針、最終承認、会計採用と成果物受入れを決めます。
代行先は許可された資料に基づき、契約範囲・金額分岐・合議・不在処理・会計結果の照合、差異整理、質問一覧と月次成果物の作成を行います。
READY-TO-USE TEMPLATE
この表は10領域の確認事項を整理する準備表です。日々の処理履歴を記入する台帳ではありません。運用時は別の台帳に対象番号、担当者名、当初期限、結果、根拠の保存先、未解決事項を設けてください。
| 確認領域 | 実施する確認 | 会社側の責任・受入条件 | 用意する記録と見直し |
|---|---|---|---|
| グループウェアと別サービス | 契約と実画面を照合する | 管理者が利用サービスを確定。受入条件:契約名・URL・実画面が一致 | サービス契約表。導入・契約変更時に確認。 |
| 申請書式とアクセス権 | 書式単位の権限を点検する | 会社が書式別権限を承認。受入条件:適用版と申請・閲覧範囲が一致 | 書式権限台帳。異動・退職・版更新時に確認。 |
| 金額条件の分岐 | 閾値直下・同額・直上を試す | 経理が税込・税抜と閾値を指定。受入条件:境界値の経路が規程どおり | 金額分岐テスト表。金額条件・費目変更時に確認。 |
| 合議と決裁種別 | 必要な全承認を記録する | 上長が必要人数と代替者を決定。受入条件:必要な全承認と最終決裁が完了 | 合議・決裁履歴表。合議設定・不在・決裁時に更新。 |
| 不在時の自動承認 | 会社規程と自動承認の適用を照合する | 会社が対象条件と停止を決定。受入条件:実行時点の適否と是正後を別記 | 不在処理監査表。不在設定・実行・是正時に更新。 |
| メール通知と滞留 | 通知と実際の承認を比較する | 責任者が代替承認を決定。受入条件:通知履歴と処理時刻を区別 | 通知・滞留管理表。未着・期限到来時に更新。 |
| 領収書と会社採否 | 証憑と申請金額を照合する | 会社が業務目的と採用を判断。受入条件:原画像と採用額又は除外根拠が対応 | 証憑採否表。申請・追加証憑受領時に更新。 |
| 差戻しと再申請 | 再申請後の分岐と合議を確認する | 上長が新版の経路を承認。受入条件:変更額に必要な合議と決裁を確認 | 再申請版管理表。差戻し・再提出時に更新。 |
| 会計への引継ぎ | 自社会計の実結果を照合する | 経理が受渡し方法を承認。受入条件:計上済みと未処理理由を区分 | 会計受渡し結果表。決裁・計上・取消時に更新。 |
| 月次監査と受入れ | 例外を会社が受け入れる | 会社が是正と繰越を承認。受入条件:不適切処理の再点検と担当が確定 | 月次監査例外表。締め日・設定是正時に更新。 |
狭い画面では表を横にスクロールできます。表にフォーカスして矢印キーでも移動できます。コピーはタブ区切りです。実務台帳には対象番号・担当者名・当初期限・結果・根拠の保存先・未解決事項を追加し、自社条件へ置き換えてください。
架空の計算例(実績・料金例ではありません):対象は「当月に不在時自動承認された申請」で、不在時自動承認の申請IDを1件とします。対象と当初確認期限を固定し、期限後の完了は分子に含めない架空例です。内訳は重複なしの区分で、自動承認の実行時点で適合を確認27件、実行時点では不適合で、会社確認・設定修正・対象案件の再承認後に期限内の適合を確認4件、実行時点の規程適合又は実行ログが未判定3件です。27+4+3=34件です。不在自動承認時点適合率の分子は27件、27÷34×100=79.4%(小数第2位を四捨五入)です。是正後4件は元の実行時点では不適合のため、この分子には含めません。未判定3件は適合にも不適合にも確定せず、件数を別記します。是正後適合確認率は、別指標として31÷34×100=91.2%です。是正しても自動承認の実行時点の適合件数は増やしません。
実務台帳の記入例(架空):対象番号「696-01」、確認領域「グループウェアと別サービス」、担当者「佐藤」、当初期限「2026年10月5日」、結果「確認待ち」、根拠の保存先「会社の共有フォルダ内の対象資料」、未解決事項「契約と実画面を照合するための会社回答待ち」。完了時に確認者・完了日・証拠の保存先を追記し、当初期限と旧記録は保持します。
相談時はJ-MOTTOの契約サービス、書式数、申請人数、金額分岐、合議、不在処理、証憑、会計受渡し方法を伝えます。記事中の件数・金額・日程は架空例です。実際の範囲と料金は契約、データ量、例外、期限を確認して決定します。
以下は実績ではなく、運用確認のための定義例です。会社のタイムゾーンで暦月ごとに対象ID・判定日・当初期限を記録し、件数単位で算出します。翌月期限分を前倒し完了しても当月期限の母集団へ加えません。分母が0件なら「対象なし」とし、未集計・未確認とは区別します。期限後の完了は現在の完了件数として別記し、期限内の実績を書き換えません。取消・対象変更は理由と件数を残し、当初の母集団から未達を消しません。一部完了は完了に数えず、重複IDは一件とします。期限のない指標も上記の当初確認期限を設定してください。率を単純平均せず、金額・重要性・未解決一覧を別に確認します。送信・添付・自動出力は後続の会計や支払の完了と区別します。指標は母集団、当初期限、会社承認、実行結果を固定し、差異を見つけただけの案件は一致率へ含めません。期限後に完了した件数は現在の状態として別記し、当初期限内の分子には戻しません。会計受渡し結果確認率は結果の把握を測り、未処理理由の確認も含みます。計上済み・未処理・未確認を別記し、会計完了率とは区別します。
分母:当月利用した経費申請書式の件数。分子:その対象のうち申請・閲覧権限と適用版が会社承認と一致した件数。計算:分子÷分母×100(%)。
分母:当月の分岐対象申請の件数。分子:その対象のうち規程の閾値・費目に対する経路が一致した件数。計算:分子÷分母×100(%)。
分母:当初確認期限が当月の合議申請の件数。分子:その対象のうち必要な全承認と最終承認が当初期限内に完了した件数。計算:分子÷分母×100(%)。
分母:当月に不在時自動承認された申請の件数。分子:その対象のうち自動承認の実行時点で対象書式・金額・期間・会社規程と実行ログが適合していたことを当初確認期限内に確認した件数。計算:分子÷分母×100(%)。
分母:当月の経費申請明細の件数。分子:その対象のうち原画像と会社採用値が一致した件数。計算:分子÷分母×100(%)。
分母:当月に会計処理対象とした申請の件数。分子:その対象のうち申請ID・採用額と計上済み伝票又は未処理・エラーの理由が対応し、結果の区分が確認された件数。計算:分子÷分母×100(%)。
SERVICE
当社はJ-MOTTOの契約サービス、書式数、申請人数、金額分岐、合議、不在処理、証憑、会計受渡し方法を伺い、契約範囲・金額分岐・合議・不在処理・会計結果の照合の対応可否、成果物、料金条件を個別に確認します。
対象取引、利用権限、規程、例外回答、会計方針、最終承認と成果物受入れを決定
許可されたデータで点検・照合・差異整理を行い、質問一覧と合意した月次成果物を作成
税務・労務・法務・システム上の専門判断と、会社が承認するための回答を担当
対応範囲は資料量、件数、利用システム、締め、例外処理を確認して事前にご案内します。専門資格が必要な判断・書類作成・代理手続きは当社サービスの範囲外です。
PRICE
記帳・給与計算・請求書発行をセットにした、規模に合わせて選べる月額プランです。業務量や資料の状態を確認したうえで、必要な範囲をご案内します。
横にスワイプしてプランを確認できます
〜5名・小規模事業者向け
記帳・給与計算・請求書発行をセットで
〜10名・中小規模向け
記帳・給与計算・請求書発行をセットで
〜15名・成長企業向け
記帳・給与計算・請求書発行をセットで
仕訳数・人数・請求書の件数を超える場合は追加費用が発生します。詳しくはお問い合わせください。
料金ページを見る →FAQ
A. グループウェア機能と別サービスを契約・画面で区別します。
A. 会社規程と実行時点の設定・ログを照合します。不適切な自動承認は設定修正だけで完了にせず、既処理案件の再点検・再承認を確認します。
A. 必要な全承認と最終承認を申請単位で確認します。
A. 自社の受渡し方法を確認し、会計側の伝票又は未処理理由まで追います。
本文の判断軸と、確認に使った一次情報の対応を示します。
公式情報はグループウェアの分岐・合議・不在処理と別ワークフローサービスの区別に使用しています。経費・会計の実構成は個別確認します。 J-MOTTOグループウェアの記事中にある確認表、会議時間、頻度、順番、判定基準は法令や引用先が一律に定めた様式ではなく、各社の委託範囲、件数、締切、契約、利用サービス、社内規程に合わせて調整する実務提案です。
J-MOTTO経費ワークフロー運用相談ガイドでは、参照先の最新版と自社規程・実態を確認し、税務代理・税務書類の作成・税務相談は税理士、社会保険・労働保険の申請書等の作成や提出代行等は社会保険労務士、契約その他の法的判断は弁護士へご相談ください。記事の役割分担例は、資格者の独占業務を経理代行が行う趣旨ではありません。
現在の資料量、利用システム、困っている工程を伺い、外注できる範囲と料金の目安を整理します。資料が完全にそろっていなくても、分かる範囲からご相談いただけます。
無料相談・お見積りはこちら