
振込条件と手数料を確認する
現在の振込基準、頻度、時期、手数料を確認します。
根拠1を確認結論は、注文番号から売上金、販売手数料、送料等の控除、販売利益、振込、銀行着金へつなぎ、商品在庫と会計残高も月次で説明できるようにすることです。
メルカリShops売上・振込照合相談ガイド
メルカリShopsの振込額は、注文売上の総額ではありません。売上金から販売手数料、送料、クーポン等を確認し、販売利益と振込を区別します。注文・発送・キャンセル・返品の状態、売上明細CSV、振込条件、銀行着金をつなぎ、物販では商品別在庫と売上原価も別工程として照合します。
メルカリShops公式ガイドでは、売上金の振込条件・頻度・時期・手数料、販売利益の算出方法、売上明細CSVの出力方法が案内されています。現在の契約・実画面・取引条件を確認し、取得日と対象期間を記録します。
EVIDENCE & DECISION
メルカリShops公式ガイドで振込条件、販売利益の算出要素、売上明細CSVを確認し、公的情報で電子保存、帳簿・請求書等、税務判断、委託管理を整理します。
メルカリShops対象表に根拠がそろわないと、ショップ・口座・商品マスタの確認が担当者任せになります。対策は「ショップ・口座・商品コードを固定する」ことです。
ショップ控除分類表に根拠がそろわないと、販売手数料・送料・クーポンの確認が担当者任せになります。対策は「公式の販売利益構成に沿って分類する」ことです。
ショップ銀行着金表に根拠がそろわないと、振込・銀行着金の確認が担当者任せになります。対策は「振込履歴と銀行明細を別に照合する」ことです。
ショップ外注見積・終了表に根拠がそろわないと、料金・終了・引渡しの確認が担当者任せになります。対策は「定例と追加作業を見積で分ける」ことです。
VISUAL GUIDE
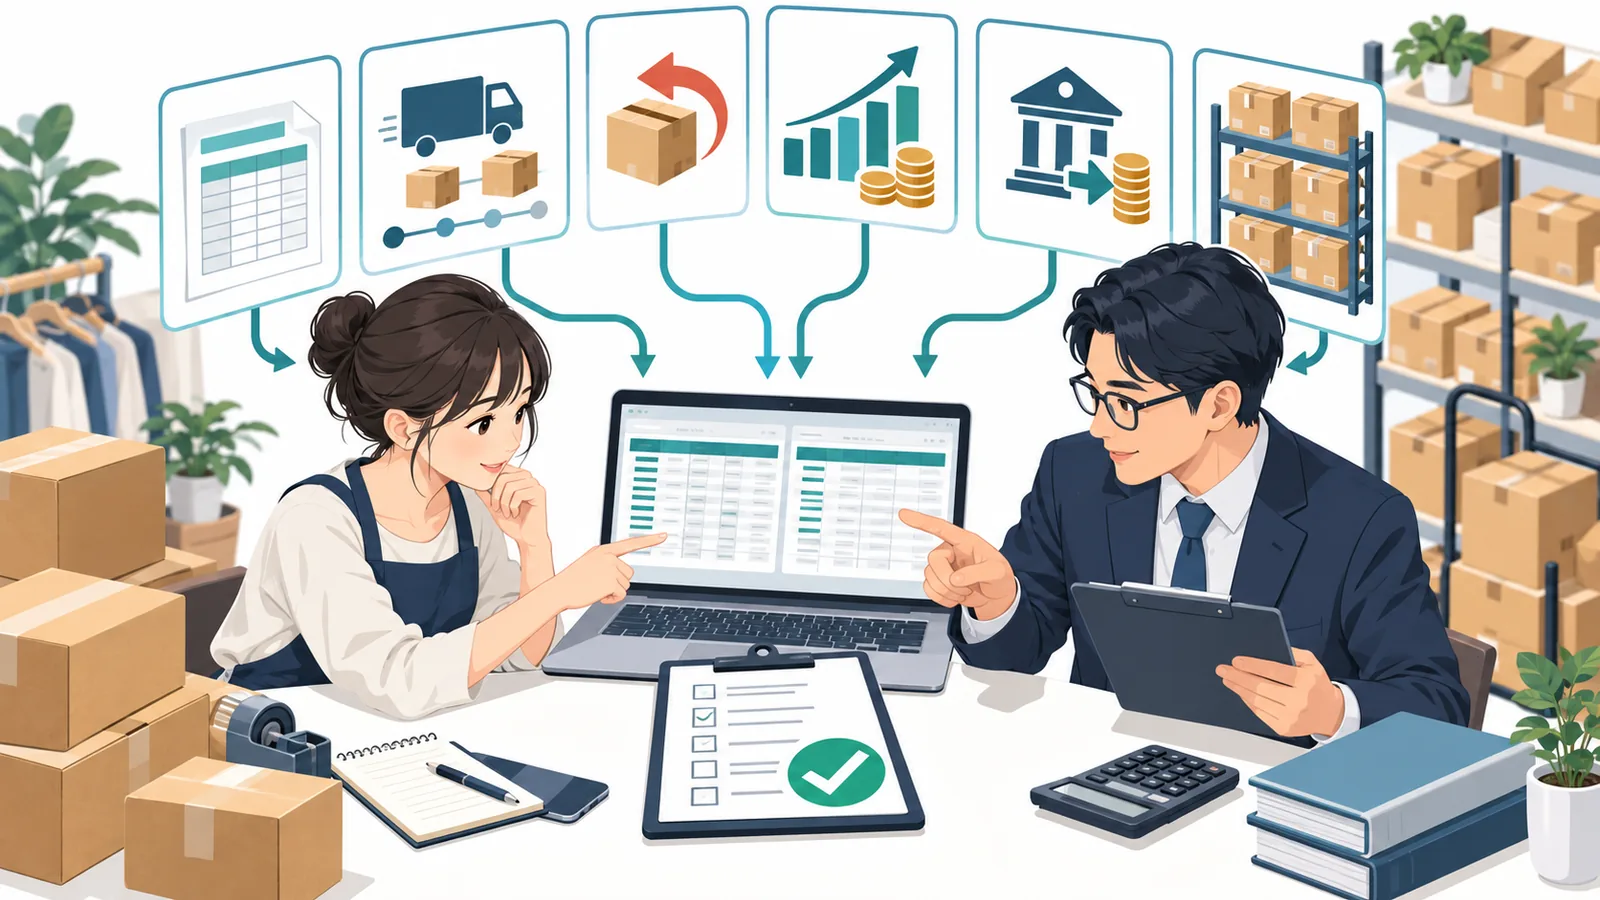
注文と発送から売上金と控除を分け、販売利益、銀行着金、商品在庫を照合します。
注意したいのは「別ショップや同一商品を混同する」ことです。ショップ、受取口座、商品コード、在庫場所の対応を確認します。
注意したいのは「振込差額を一括手数料にする」ことです。販売手数料、送料、クーポンなどを明細の項目ごとに区分します。
注意したいのは「振込申請・予定を入金済みとみなす」ことです。管理画面の振込情報と銀行の入金日・金額を照合します。
注意したいのは「商品・注文増や返品調査を定額内と考える」ことです。注文・商品数だけでなく、返品、在庫照合、過去分整理を料金条件として確認します。
ショップ・口座・商品コードを固定する。EC運営責任者が対象を承認します。
採用する売上状態と日付を決める。EC運営責任者が取引事実を承認します。
注文別CSVを月次の正本として保存する。EC運営責任者が取得範囲を承認します。
公式の販売利益構成に沿って分類する。会社と税理士が科目・税を承認します。
元注文と在庫・販売利益へ反映する。EC運営責任者が事実と再販可否を承認します。
販売利益を構成要素から再現する。EC運営責任者が利益明細を承認します。
ショップ、受取口座、商品コード、在庫場所の対応を確認します。同じ商品名でもSKUや状態が違う場合は別に管理し、注文・入金・在庫をどの単位で照合するか決めます。
EC運営責任者が対象を承認します。メルカリShops対象表には「注文と入金・在庫の帰属を説明できる」ことを確認できる資料と確認日を残します。商品・口座変更時に更新します。
注文成立、発送、キャンセル等の状態を区別し、会社が採用する売上計上基準を確認します。発送済みの記録と注文一覧を照合し、未発送分や取消分を混ぜないようにします。
EC運営責任者が取引事実を承認します。ショップ注文・発送台帳には「売上から注文・発送へ戻れる」ことを確認できる資料と確認日を残します。日次と月次で更新します。
売上明細CSVは対象期間と取得日時を記録して保存します。後日変更が反映された場合は訂正版として残し、月次に使った版と差分を追えるようにします。
EC運営責任者が取得範囲を承認します。ショップ売上明細台帳には「採用データと取得日を追える」ことを確認できる資料と確認日を残します。月次と仕様変更時に確認します。
販売手数料、送料、クーポンなどを明細の項目ごとに区分します。販売利益との差だけで控除を逆算せず、注文番号と負担内容を確認して会社の会計ルールへ渡します。
会社と税理士が科目・税を承認します。ショップ控除分類表には「控除を項目と注文へ戻せる」ことを確認できる資料と確認日を残します。料金・企画変更時に見直します。
キャンセル、返品、返金を一つの完了状態にまとめません。代金の返還、商品回収、再販売可否、在庫への戻しを別に確認し、会社が対応を承認します。
EC運営責任者が事実と再販可否を承認します。ショップ返品・返金台帳には「減額と在庫移動を追える」ことを確認できる資料と確認日を残します。発生時と月次で確認します。
販売利益と当月に振り込まれる金額を区別し、繰越や調整を内訳として残します。入金条件を満たさない残高を消さず、翌月へ渡す金額と理由を説明します。
EC運営責任者が利益明細を承認します。ショップ販売利益表には「販売利益を内訳合計で説明できる」ことを確認できる資料と確認日を残します。月次と振込前に確認します。
管理画面の振込情報と銀行の入金日・金額を照合します。未着金や手数料差はショップと振込単位で記録し、他ショップの着金で相殺しないようにします。
会社が振込申請と未着調査を承認します。ショップ銀行着金表には「振込と預金明細が対応する」ことを確認できる資料と確認日を残します。振込・銀行取得時に確認します。
在庫数量と売上原価は、販売利益とは別に計算・照合します。返品商品は状態を確認して在庫へ戻し、仕入単価や評価方法は会社と税理士の方針に従います。
会社が棚卸差異と原価方針を承認します。ショップ在庫・原価表には「売上数量と在庫減少を説明できる」ことを確認できる資料と確認日を残します。月次・棚卸時に確認します。
購入者情報を含むCSVは、必要な担当者だけが扱える保存先へ置きます。サービスで利用可能な権限を確認し、返却・保存・削除とアクセス停止の責任を決めます。
会社管理者が権限と保存を承認します。ショップ権限・保存台帳には「作業者とデータ所在を追える」ことを確認できる資料と確認日を残します。開始・交代・終了時に棚卸しします。
注文・商品数だけでなく、返品、在庫照合、過去分整理を料金条件として確認します。終了時は未発送・未返金・未入金・在庫差異を分けて会社へ引き継ぎます。
会社が総費用と終了条件を承認します。ショップ外注見積・終了表には「増減時費用と引渡しを説明できる」ことを確認できる資料と確認日を残します。契約前と件数変更時に見直します。
店舗POSとメルカリShopsで同一商品を販売する場合は、共通SKUと在庫場所を決め、発送・返品を在庫移動へ反映します。
振込が月をまたぐ場合は、月末までの取引完了売上と翌月着金を販売利益・未収金でつなぎます。
会社は対象範囲、取引事実、例外、権限、科目・税の方針、最終承認を決めます。
代行先は許可されたデータを受領し、注文・販売利益・振込・在庫の照合、差異整理、質問一覧、月次成果物の作成を行います。
READY-TO-USE TEMPLATE
この表は10領域の確認事項を整理する準備表です。日々の処理履歴を記入する台帳ではありません。運用時は別の台帳に対象番号、担当者名、当初期限、結果、根拠の保存先、未解決事項を設けてください。
| 確認領域 | 実施する確認 | 会社側の責任・受入条件 | 用意する記録と見直し |
|---|---|---|---|
| ショップ・口座・商品マスタ | ショップ・口座・商品コードを固定する | EC運営責任者が対象を承認します。受入条件:注文と入金・在庫の帰属を説明できる | メルカリShops対象表。商品・口座変更時に更新します。 |
| 注文・発送・売上確定 | 採用する売上状態と日付を決める | EC運営責任者が取引事実を承認します。受入条件:売上から注文・発送へ戻れる | ショップ注文・発送台帳。日次と月次で更新します。 |
| 売上明細CSV・保存 | 注文別CSVを月次の正本として保存する | EC運営責任者が取得範囲を承認します。受入条件:採用データと取得日を追える | ショップ売上明細台帳。月次と仕様変更時に確認します。 |
| 販売手数料・送料・クーポン | 公式の販売利益構成に沿って分類する | 会社と税理士が科目・税を承認します。受入条件:控除を項目と注文へ戻せる | ショップ控除分類表。料金・企画変更時に見直します。 |
| キャンセル・返品・返金 | 元注文と在庫・販売利益へ反映する | EC運営責任者が事実と再販可否を承認します。受入条件:減額と在庫移動を追える | ショップ返品・返金台帳。発生時と月次で確認します。 |
| 販売利益・繰越 | 販売利益を構成要素から再現する | EC運営責任者が利益明細を承認します。受入条件:販売利益を内訳合計で説明できる | ショップ販売利益表。月次と振込前に確認します。 |
| 振込・銀行着金 | 振込履歴と銀行明細を別に照合する | 会社が振込申請と未着調査を承認します。受入条件:振込と預金明細が対応する | ショップ銀行着金表。振込・銀行取得時に確認します。 |
| 在庫・売上原価 | 注文数量と在庫移動を商品別に照合する | 会社が棚卸差異と原価方針を承認します。受入条件:売上数量と在庫減少を説明できる | ショップ在庫・原価表。月次・棚卸時に確認します。 |
| 権限・個人情報・保存 | 個別ID・最小権限・保存期限を決める | 会社管理者が権限と保存を承認します。受入条件:作業者とデータ所在を追える | ショップ権限・保存台帳。開始・交代・終了時に棚卸しします。 |
| 料金・終了・引渡し | 定例と追加作業を見積で分ける | 会社が総費用と終了条件を承認します。受入条件:増減時費用と引渡しを説明できる | ショップ外注見積・終了表。契約前と件数変更時に見直します。 |
狭い画面では表を横にスクロールできます。表にフォーカスして矢印キーでも移動できます。コピーはタブ区切りです。実務台帳には対象番号・担当者名・当初期限・結果・根拠の保存先・未解決事項を追加し、自社条件へ置き換えてください。
架空の計算例(実績・料金例ではありません):当月売上98,000円、対応する売上原価68,000円と会社が確定した場合、差額は98,000−68,000=30,000円です。この計算は販売利益の画面表示や振込額とは別で、手数料・送料等は会社の科目ルールに沿って別途扱います。
実務台帳の記入例(架空):対象番号「630-01」、確認領域「ショップ・口座・商品マスタ」、担当者「佐藤」、当初期限「2026年10月5日」、結果「確認待ち」、根拠の保存先「会社の共有フォルダ内の対象資料」、未解決事項「ショップ・口座・商品コードを固定するための会社回答待ち」。完了時に確認者・完了日・証拠の保存先を追記し、当初期限と旧記録は保持します。
相談時はショップ数、商品数、月間注文数、発送方法、返品件数、売上明細CSV、振込頻度、在庫管理、会計ソフト、開始月を伝えます。記事中の件数・日程例は架空であり、実際の範囲と料金は契約、データ量、例外、期限を確認して決定します。
以下は実績ではなく、運用確認のための定義例です。会社のタイムゾーンで暦月ごとに対象ID・判定日・当初期限を記録し、件数単位で算出します。翌月期限分を前倒し完了しても当月期限の母集団へ加えません。分母が0件なら「対象なし」とし、未集計・未確認とは区別します。期限後の完了は現在の完了件数として別記し、期限内の実績を書き換えません。取消・対象変更は理由と件数を残し、当初の母集団から未達を消しません。一部完了は完了に数えず、重複IDは一件とします。期限のない指標も上記の当初確認期限を設定してください。率を単純平均せず、金額・重要性・未解決一覧を別に確認します。
分母:当月の売上判定対象注文の件数。分子:その対象のうち当初の締め期限までに発送・取消等の状態と採用月を確定した件数。計算:分子÷分母×100(%)。
分母:当月の取得対象注文の件数。分子:その対象のうち当初の保存期限までに注文番号を含む採用明細を保存した件数。計算:分子÷分母×100(%)。
分母:当月の販売利益計算対象注文の件数。分子:その対象のうち当初の締め期限までに販売手数料・送料等の内訳を確認した件数。計算:分子÷分母×100(%)。
分母:当初の完了期限が当月にある返品票の件数。分子:その対象のうち当初期限までに返金と商品・在庫の処理を確認した件数。計算:分子÷分母×100(%)。
分母:当月に着金予定の振込の件数。分子:その対象のうち当初の照合期限までに販売利益・繰越・銀行実績を照合した件数。計算:分子÷分母×100(%)。
分母:当月末の棚卸対象SKUの件数。分子:その対象のうち当初の締め期限までに帳簿数量と実数の差を確認した件数。計算:分子÷分母×100(%)。
SERVICE
当社はショップ数、商品数、月間注文数、発送方法、返品件数、売上明細CSV、振込頻度、在庫管理、会計ソフト、開始月を伺い、注文・販売利益・振込・在庫の照合の対応可否、開始方法、成果物、料金条件を個別に確認します。
契約主体、取引事実、利用権限、例外回答、会計方針、最終承認と成果物受入れを決定
許可されたデータを受領し、入力・集計・照合・差異整理・質問一覧と合意した月次成果物を作成
税務・労務・法務・システム上の専門判断と、会社が承認するための回答を担当
対応範囲は資料量、件数、利用システム、締め、例外処理を確認して事前にご案内します。専門資格が必要な判断・書類作成・代理手続きは当社サービスの範囲外です。
PRICE
記帳・給与計算・請求書発行をセットにした、規模に合わせて選べる月額プランです。業務量や資料の状態を確認したうえで、必要な範囲をご案内します。
横にスワイプしてプランを確認できます
〜5名・小規模事業者向け
記帳・給与計算・請求書発行をセットで
〜10名・中小規模向け
記帳・給与計算・請求書発行をセットで
〜15名・成長企業向け
記帳・給与計算・請求書発行をセットで
仕訳数・人数・請求書の件数を超える場合は追加費用が発生します。詳しくはお問い合わせください。
料金ページを見る →FAQ
A. 商品数、注文数、CSV、振込、在庫、権限、会計ソフトを確認して個別に判断します。
A. 売上金から手数料・送料等が控除されるため、売上と販売利益を分けて確認します。
A. 元注文、返金、商品状態、再販可否を会社が確認し、合意した在庫台帳へ反映します。
A. 原価・税務の判断は会社と税理士が行い、代行先は承認済みルールで集計します。
本文の判断軸と、確認に使った一次情報の対応を示します。
公式情報はメルカリShopsの売上金、販売利益、振込、CSV、電子保存、帳簿・請求書等、税理士業務、委託管理を確認するために使用しています。 メルカリShops売上・振込照合の記事中にある確認表、会議時間、頻度、順番、判定基準は法令や引用先が一律に定めた様式ではなく、各社の委託範囲、件数、締切、契約、利用サービス、社内規程に合わせて調整する実務提案です。
メルカリShops売上・振込照合相談ガイドでは、参照先の最新版と自社規程・実態を確認し、税務代理・税務書類の作成・税務相談は税理士、社会保険・労働保険の申請書等の作成や提出代行等は社会保険労務士、契約その他の法的判断は弁護士へご相談ください。記事の役割分担例は、資格者の独占業務を経理代行が行う趣旨ではありません。
現在の資料量、利用システム、困っている工程を伺い、外注できる範囲と料金の目安を整理します。資料が完全にそろっていなくても、分かる範囲からご相談いただけます。
無料相談・お見積りはこちら