
所属は取引日時点で確定する
現所属だけで過去明細を付け替えません。
根拠1を確認結論は、社員番号と申請番号を軸に、所属期間、事前申請、証憑、配賦、プロジェクト、最終承認、計上仕訳、支払仕訳、銀行結果を段階化することです。自動作成結果は会社の採用と実結果へ照合します。
ジンジャー経費運用相談ガイド
ジンジャー経費は、経費、交通費、交際費、出張、支払依頼の申請から承認、AI-OCR、IC・カード明細、自動仕訳、FBデータ、電子保存までを扱えます。外注時は、人事マスターの所属期間と申請日を合わせ、配賦やプロジェクトの採用根拠を仕訳・支払結果まで残します。
公式情報では、パソコン・スマートフォンでの申請承認、OCR、カード連携、規程違反確認、自動仕訳、会計形式のカスタマイズ、FBデータが案内されています。人事情報が統合されていても、異動日、費用負担部門、プロジェクト、配賦比率を取引日時点で確認する必要があります。
EVIDENCE & DECISION
ジンジャー経費の製品ページ、FAQ、ヘルプを基に、公的情報で証憑保存と委託管理を補います。
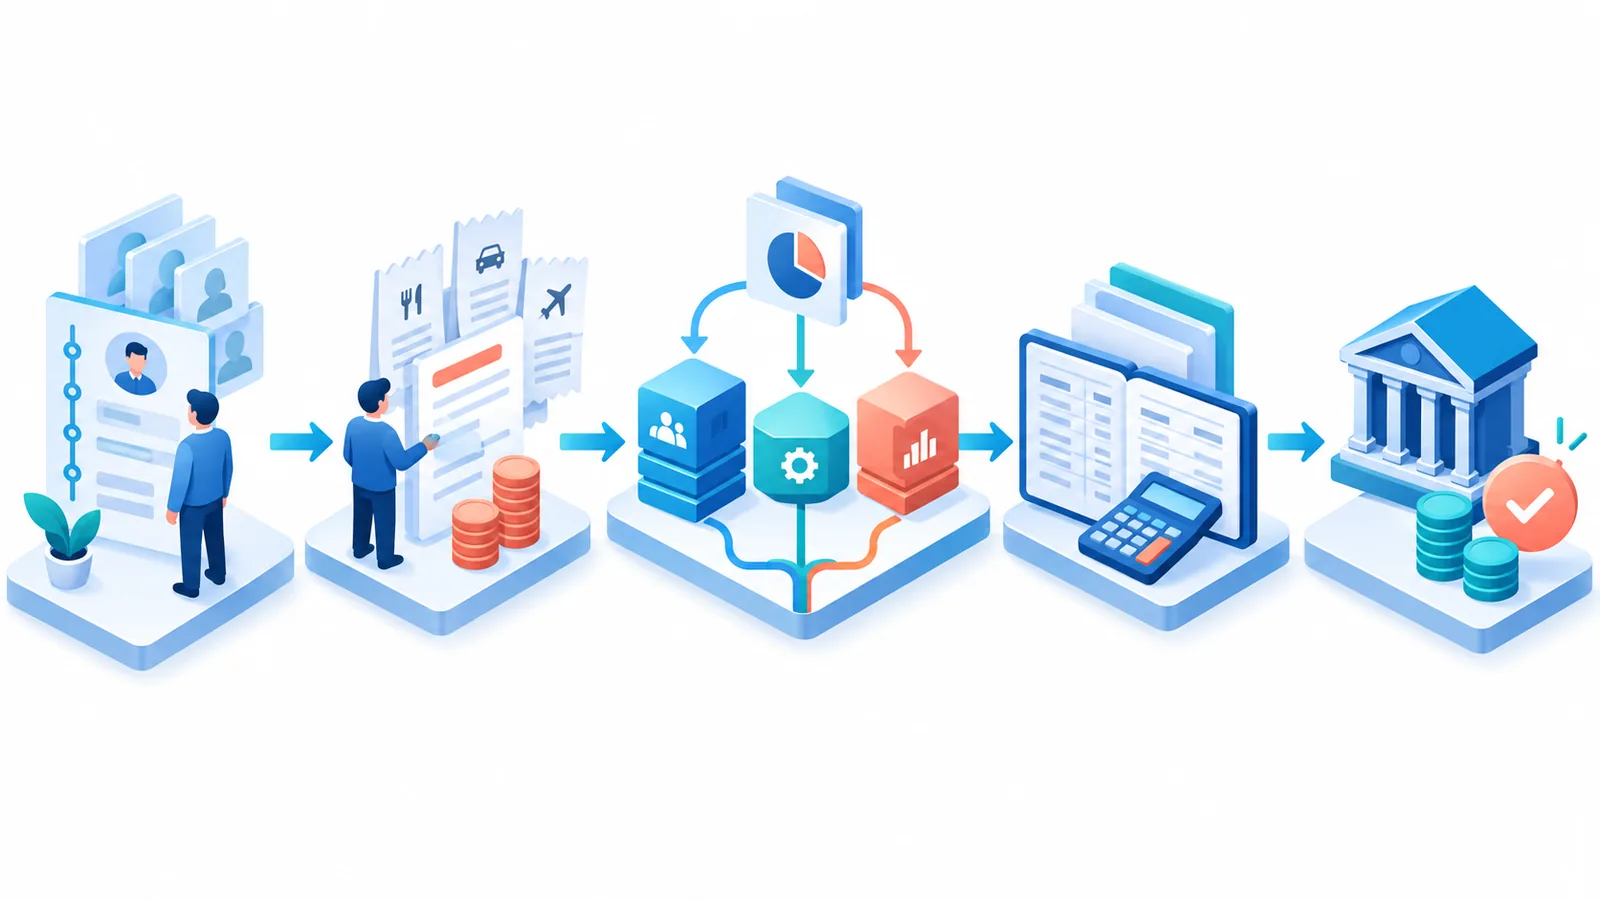
VISUAL GUIDE
利用日時点の所属を基準に、申請と負担先を実結果まで追います。
社員・組織履歴表に根拠がそろわないと、社員・組織履歴の確認が担当者任せになります。対策は「利用日と組織履歴から所属・承認者を特定する」ことです。
OCR・ファイル確認表に根拠がそろわないと、AI-OCR・ファイル取込の確認が担当者任せになります。対策は「原本と主要採用値を照合し修正根拠を残す」ことです。
プロジェクト費用確認表に根拠がそろわないと、プロジェクト・案件コードの確認が担当者任せになります。対策は「利用日と案件有効期間・目的を照合する」ことです。
電子保存・権限・月次受入表に根拠がそろわないと、電子保存・権限・月次受入れの確認が担当者任せになります。対策は「保存記録と最小権限と例外一覧を会社が受け入れる」ことです。
注意したいのは「現在の所属で過去の経費を処理する」ことです。ジンジャーの人事情報を利用するときも、現在値だけで過去の取引を処理しません。
注意したいのは「一括取込後の読取値を原本と照合しない」ことです。領収書や請求書の一括アップロードとOCRは入力を減らしますが、取引先、日付、金額、税、登録番号の採用確認は残ります。
注意したいのは「終了案件や似た名称へ費用を付ける」ことです。プロジェクト別原価を集計する場合は、案件コード、有効期間、顧客、予算責任者を確認します。
注意したいのは「原本不要の表示だけで保存運用と権限を完了する」ことです。電子保存はタイムスタンプや検索項目だけでなく、申請・帳簿との関連、訂正削除記録を確認します。
利用日と組織履歴から所属・承認者を特定する。会社の人事・管理者が組織情報を承認します。
申請種別と利用日から規程版・必須項目を照合する。会社が規程と申請種別を承認します。
事前条件と実際の取引・行程・精算額を照合する。会社が変更例外と精算額を承認します。
原本と主要採用値を照合し修正根拠を残す。申請者が取引事実を確認し会社が採用します。
明細を移動実績又は証憑・申請・取消へ照合する。利用者が業務目的を説明し会社が採否を決めます。
比率合計と配賦額合計を検算し根拠へ照合する。会社が配賦基準と負担先を承認します。
ジンジャーの人事情報を利用するときも、現在値だけで過去の取引を処理しません。社員番号、異動日、所属期間、上長を履歴として参照します。
兼務や出向では申請組織と費用負担先が異なることがあります。例外の適用期間と会社承認を残し、外注者が所属を決めません。
経費、交通費、交際費、出張、支払依頼では必要な証憑と承認条件が異なります。フォーム名と規程版を対象番号へ記録します。
同じ費目でも金額や参加者、取引先により経路が変わります。差戻し理由を自由記述だけにせず、規程項目へ対応させます。
事前申請は支出の予定に対する承認です。実際の金額、日程、参加者、支払手段が変わった場合は差額と理由を確認します。
仮払がある場合は実費への充当、返金、追加払を分けます。事前番号と精算番号を対応させ、未精算を月次で追います。
領収書や請求書の一括アップロードとOCRは入力を減らしますが、取引先、日付、金額、税、登録番号の採用確認は残ります。
読取不能、重複、別取引の添付は状態を分けます。修正前後の値、修正者、理由を保存し、再提出の当初期限を消しません。
ICカードは交通実績の候補、クレジットカードは決済実績です。どちらも業務目的、証憑、申請番号、取消結果を確認して消し込みます。
休日利用、物販、私用、返金、未提出を同じ未処理にしません。重複候補は利用日と金額だけで削除せず会社判断へ回します。
一件の経費を複数部門へ配賦する場合、比率の合計、端数処理、適用期間、承認者を確認します。現所属へ自動で全額計上しません。
人数、利用量、面積などの配賦基準は根拠資料の版を残します。修正前後の負担部門と金額を比較し、会社の採用を得ます。
プロジェクト別原価を集計する場合は、案件コード、有効期間、顧客、予算責任者を確認します。名称検索だけで似た案件へ付けません。
共通費や複数案件の経費は配賦基準と承認番号を残します。終了案件への追加計上は理由と再開又は振替判断を会社へ戻します。
承認された申請に仕訳候補が自動反映されても、科目、税、部門、案件、計上日は会社の方針に照らして確定します。
会計形式をカスタマイズした場合は採用版を固定します。取込後に件数、総額、伝票番号を照合し、再出力の重複を防ぎます。
計上仕訳と支払仕訳は役割が異なります。支払依頼や従業員精算を支払回へまとめ、FB採用版を会社が承認します。
銀行送信後は成功、口座エラー、組戻しを明細単位で確認します。再振込は元申請と失敗結果へつなぎます。
電子保存はタイムスタンプや検索項目だけでなく、申請・帳簿との関連、訂正削除記録を確認します。原本廃棄は自社の保存手順を確定してから行います。
外注IDは必要最小限にし、最終承認、仕訳確定、銀行実行を会社へ残します。月次例外には担当者と当初期限を付けます。
人事担当は在籍と異動履歴、各部門は取引事実と費用負担、名古屋本社経理は最終承認、仕訳採用、銀行実行を担当します。
代行先は社員番号と申請番号を軸に、事前実績差、OCR、外部明細、配賦、案件、会計・銀行結果を整理します。
会社は対象取引、規程、権限、科目・税の方針、最終承認、会計採用、資金実行を決めます。
代行先は許可された資料に基づき、人事組織照合・事前実績差確認・OCR外部明細点検・配賦確認・仕訳FB受入れ、差異整理、質問一覧、月次成果物の作成を行います。
READY-TO-USE TEMPLATE
この表は10領域の確認事項を整理する準備表です。日々の処理履歴を記入する台帳ではありません。運用時は別の台帳に対象番号、担当者名、当初期限、結果、根拠の保存先、未解決事項を設けてください。
| 確認領域 | 実施する確認 | 会社側の責任・受入条件 | 用意する記録と見直し |
|---|---|---|---|
| 社員・組織履歴 | 利用日と組織履歴から所属・承認者を特定する | 会社の人事・管理者が組織情報を承認します。受入条件:申請時点の所属と経路を説明できる | 社員・組織履歴表。入退社・異動と月初に更新します。 |
| 申請種別・規程 | 申請種別と利用日から規程版・必須項目を照合する | 会社が規程と申請種別を承認します。受入条件:全申請を適用規程へ戻せる | 申請種別・規程版台帳。規程変更と月初に見直します。 |
| 事前申請・実績差 | 事前条件と実際の取引・行程・精算額を照合する | 会社が変更例外と精算額を承認します。受入条件:差額理由と変更承認を示せる | 事前申請・実績差表。事前・実行後・精算時に更新します。 |
| AI-OCR・ファイル取込 | 原本と主要採用値を照合し修正根拠を残す | 申請者が取引事実を確認し会社が採用します。受入条件:採用値と原本を往復できる | OCR・ファイル確認表。取込後と申請前に更新します。 |
| IC・カード明細 | 明細を移動実績又は証憑・申請・取消へ照合する | 利用者が業務目的を説明し会社が採否を決めます。受入条件:全明細の最終状態を示せる | IC・カード消込表。取込時と月末に更新します。 |
| 配賦・費用負担部門 | 比率合計と配賦額合計を検算し根拠へ照合する | 会社が配賦基準と負担先を承認します。受入条件:比率合計100%と元金額一致を示せる | 配賦根拠・検算表。申請時と基準改定時に更新します。 |
| プロジェクト・案件コード | 利用日と案件有効期間・目的を照合する | 会社の案件責任者が負担先を承認します。受入条件:全案件費用の根拠を示せる | プロジェクト費用確認表。申請時と案件変更時に更新します。 |
| 計上仕訳・会計取込 | 採用仕訳を会計側伝票へ対象ID単位で照合する | 会社と税理士が会計方針と採用版を承認します。受入条件:申請と会計伝票を往復できる | 計上仕訳採用版・取込表。確定前後と再取込時に確認します。 |
| 支払仕訳・FB結果 | 支払仕訳とFB採用版を銀行実結果へ照合する | 会社が支払採用と銀行実行を承認します。受入条件:支払予定と成功・エラーが一致する | 支払仕訳・銀行結果表。支払確定・実行後に更新します。 |
| 電子保存・権限・月次受入れ | 保存記録と最小権限と例外一覧を会社が受け入れる | 会社管理者が保存方針・権限・成果物を承認します。受入条件:証憑と帳簿を関連付け全例外を追える | 電子保存・権限・月次受入表。導入・交代・月末に見直します。 |
狭い画面では表を横にスクロールできます。表にフォーカスして矢印キーでも移動できます。コピーはタブ区切りです。実務台帳には対象番号・担当者名・当初期限・結果・根拠の保存先・未解決事項を追加し、自社条件へ置き換えてください。
架空の計算例(実績・料金例ではありません):対象は「当月に部門又は案件へ配賦した申請」で、配賦対象申請IDを1件とします。対象ごとの当初確認期限で判定し、一致・採否・必要処理の確認も同期限内に行った架空例です。内訳は重複なしの区分で、初回に配賦整合を確認53件、修正後に配賦整合を確認5件、配賦根拠未確認2件です。53+5+2=60件です。配賦金額整合率の分子は58件、58÷60×100=96.7%(小数第2位を四捨五入)です。比率合計100%と配賦額合計の元金額一致を両方確認します。
実務台帳の記入例(架空):対象番号「670-01」、確認領域「社員・組織履歴」、担当者「佐藤」、当初期限「2026年10月5日」、結果「確認待ち」、根拠の保存先「会社の共有フォルダ内の対象資料」、未解決事項「利用日と組織履歴から所属・承認者を特定するための会社回答待ち」。完了時に確認者・完了日・証拠の保存先を追記し、当初期限と旧記録は保持します。
相談時は従業員・組織数、申請種別、事前申請、OCR、IC・カード、配賦、プロジェクト、計上・支払仕訳、会計形式、FB、電子保存、権限、開始月を伝えます。記事中の件数・金額・日程は架空例であり、実際の範囲と料金は契約、データ量、例外、期限を確認して決定します。
以下は実績ではなく、運用確認のための定義例です。会社のタイムゾーンで暦月ごとに対象ID・判定日・当初期限を記録し、件数単位で算出します。翌月期限分を前倒し完了しても当月期限の母集団へ加えません。分母が0件なら「対象なし」とし、未集計・未確認とは区別します。期限後の完了は現在の完了件数として別記し、期限内の実績を書き換えません。取消・対象変更は理由と件数を残し、当初の母集団から未達を消しません。一部完了は完了に数えず、重複IDは一件とします。期限のない指標も上記の当初確認期限を設定してください。率を単純平均せず、金額・重要性・未解決一覧を別に確認します。指標の完了は、一覧作成や方針決定ではなく、対象システムでの最終承認、会計取込、銀行結果など定義した実結果まで確認した状態を指します。一致・整合の指標は差異を見つけただけでは分子へ含めず、根拠同士が一致した件数だけを算入します。自動読取、自動判定、データ出力は会社側の受入れと分け、未確認を完了へ置き換えません。
分母:当月に申請された経費明細の件数。分子:その対象のうち利用日時点の在籍・法人・部門・承認者が組織履歴と一致した件数。計算:分子÷分母×100(%)。
分母:当月に精算した事前申請付き経費の件数。分子:その対象のうち予定・実績・差額理由・変更承認を当初期限までに確認した件数。計算:分子÷分母×100(%)。
分母:当月にOCR又は一括取込した証憑の件数。分子:その対象のうち原本と主要採用値が一致した件数。計算:分子÷分母×100(%)。
分母:当月に部門又は案件へ配賦した申請の件数。分子:その対象のうち当初確認期限までに比率合計100%、端数処理と配賦額合計の元金額一致を確認した件数。計算:分子÷分母×100(%)。
分母:当月に会計へ出力した計上仕訳の件数。分子:その対象のうち申請番号・伝票番号・金額・部門・案件が一致した件数。計算:分子÷分母×100(%)。
分母:当月のFB採用版に含めた支払明細の件数。分子:その対象のうち支払予定と銀行の成功・エラー・組戻し結果が一致した件数。計算:分子÷分母×100(%)。
SERVICE
当社は従業員・組織数、申請種別、事前申請、OCR、IC・カード、配賦、プロジェクト、計上・支払仕訳、会計形式、FB、電子保存、権限、開始月を伺い、人事組織照合・事前実績差確認・OCR外部明細点検・配賦確認・仕訳FB受入れの対応可否、開始方法、成果物、料金条件を個別に確認します。
対象取引、利用権限、規程、例外回答、会計方針、最終承認と成果物受入れを決定
許可されたデータで点検・照合・差異整理を行い、質問一覧と合意した月次成果物を作成
税務・労務・法務・システム上の専門判断と、会社が承認するための回答を担当
対応範囲は資料量、件数、利用システム、締め、例外処理を確認して事前にご案内します。専門資格が必要な判断・書類作成・代理手続きは当社サービスの範囲外です。
PRICE
記帳・給与計算・請求書発行をセットにした、規模に合わせて選べる月額プランです。業務量や資料の状態を確認したうえで、必要な範囲をご案内します。
横にスワイプしてプランを確認できます
〜5名・小規模事業者向け
記帳・給与計算・請求書発行をセットで
〜10名・中小規模向け
記帳・給与計算・請求書発行をセットで
〜15名・成長企業向け
記帳・給与計算・請求書発行をセットで
仕訳数・人数・請求書の件数を超える場合は追加費用が発生します。詳しくはお問い合わせください。
料金ページを見る →FAQ
A. 人事・組織、申請種別、配賦、案件、仕訳・FB、権限を確認して範囲を決めます。
A. 利用日と組織履歴から所属・承認者・費用負担先を特定し、例外を会社へ戻します。
A. 比率合計、端数、案件有効期間、根拠、承認番号を申請と仕訳へつなぎます。
A. 会計伝票番号と銀行結果までを採用版へ照合し、エラーと再処理を追います。
本文の判断軸と、確認に使った一次情報の対応を示します。
公式情報は人事連携、各種申請、OCR、IC・カード、配賦・プロジェクト、仕訳・FB、電子保存の確認に使用しています。 ジンジャー経費の記事中にある確認表、会議時間、頻度、順番、判定基準は法令や引用先が一律に定めた様式ではなく、各社の委託範囲、件数、締切、契約、利用サービス、社内規程に合わせて調整する実務提案です。
ジンジャー経費運用相談ガイドでは、参照先の最新版と自社規程・実態を確認し、税務代理・税務書類の作成・税務相談は税理士、社会保険・労働保険の申請書等の作成や提出代行等は社会保険労務士、契約その他の法的判断は弁護士へご相談ください。記事の役割分担例は、資格者の独占業務を経理代行が行う趣旨ではありません。
現在の資料量、利用システム、困っている工程を伺い、外注できる範囲と料金の目安を整理します。資料が完全にそろっていなくても、分かる範囲からご相談いただけます。
無料相談・お見積りはこちら